2025年钢铁价格复盘 上涨逻辑与行业启示
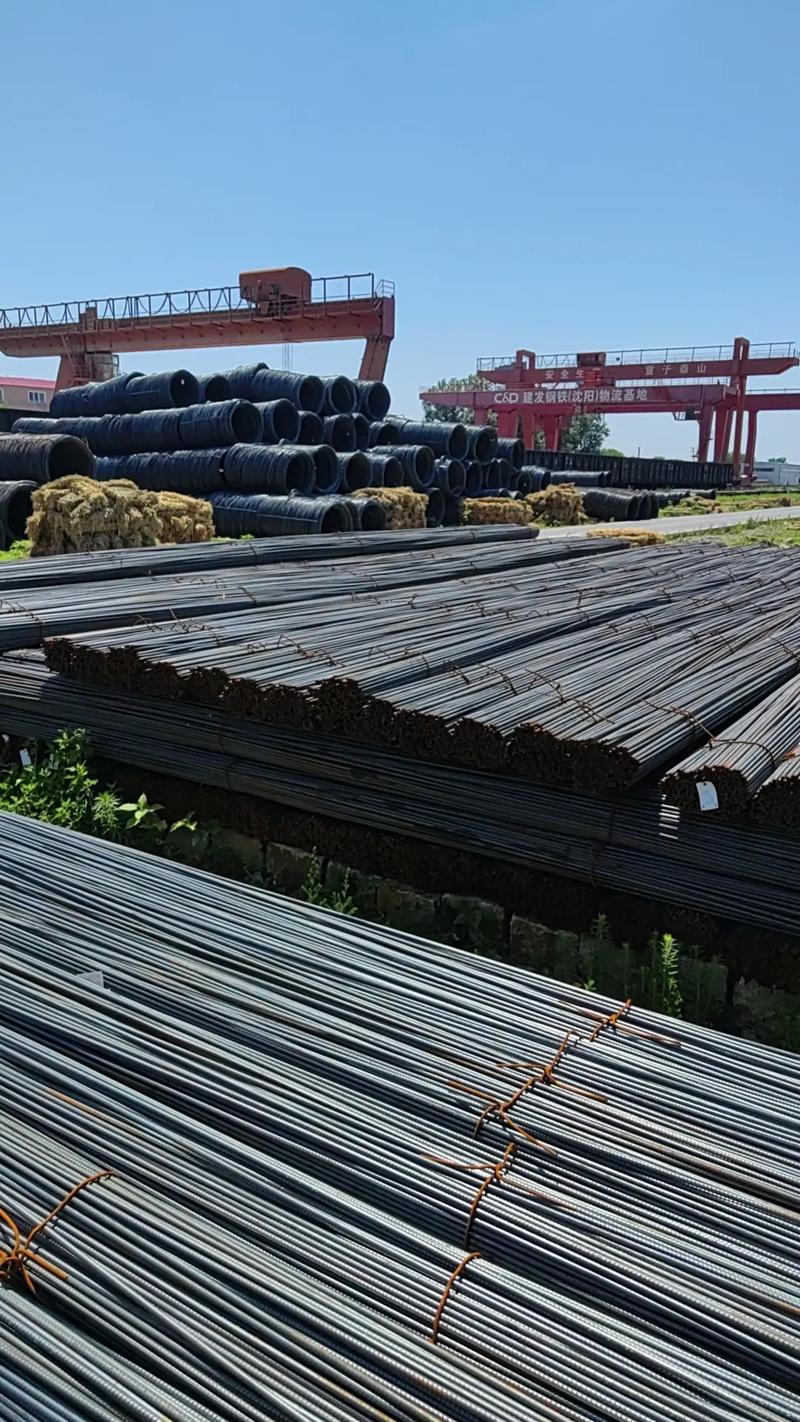
2024年,国内钢铁市场经历了一轮备受关注的上涨行情。从年初到年中,螺纹钢、热轧卷板等主要品种价格重心明显上移,部分市场参与者甚至用“超预期”来形容这一轮走势。对于去年钢铁价格的上涨,业内人士认为,不能简单归因于单一因素,而应从供给收缩、成本推升、需求韧性与市场情绪四重维度综合理解。
一、供给端:粗钢产量调控强化了上涨基础
一方面,钢铁行业持续执行粗钢产量调控政策,部分重点区域的产能释放受到约束。与以往“一刀切”式限产不同,2024年的调控更强调差异化与结构性,对高炉开工率、电炉复产节奏均形成直接影响,使市场对供给收缩的预期提前兑现为主要品种的阶段性紧缺。
二、成本端:原料价格大幅波动放大钢材涨幅
另一方面,铁矿石、焦炭、废钢等原料价格中枢上移,直接抬高了钢厂生产成本。以铁矿石为例,普氏62%指数在二季度一度冲高,焦炭价格也经历了多轮提涨,钢材价格在成本支撑下表现出较强抗跌性。行业人士指出,钢材价格本质上是“成本+利润”的共同映射,成本走高为上涨提供了底层支撑与传导动力。
三、需求端:基建与制造业形成拉动与脉冲效应
从需求看,2024年基建投资保持一定强度,专项债发行节奏前倾,边际上对建筑钢材需求形成支撑。制造业中汽车、家电、船舶等领域表现相对稳健,板材需求强于建材的结构性特征愈发明显。出口在一定程度上消化了国内资源压力,“钢需外溢”节奏阶段性平抑了内部供需错配。(钢材 品种 价格 需求 供给之间 的联动)需要注意的是,房地产用钢需求依然偏弱,这决定了上涨并非全面、持续的单边行情,品种间分化始终存在。
四、情绪与预期:期货贴水修复带动现货补涨弹性
资本市场预期在上涨中扮演了不可忽视的角色。期货市场率先反映政策面与供给端变化,期货贴水修复吸引套保与投机资金参与,进而通过基差、现货升贴水向现货端传导。部分贸易商在“买涨不买跌”心态下主动建库,钢厂控量挺价意愿增强,形成了一小段正向反馈循环。业内人士提醒,这种由预期驱动的上涨往往伴随较大波动,容易在市场情绪切换时迅速回吐。
五、与启示
去年钢铁价格上涨是多因素共振的结果:政策性供给约束奠定基础,成本抬升提供动力,结构性需求形成支撑,市场情绪与期货资金放大弹性。但对于钢铁链条上的各类企业而言,更重要的启示在于两点:其一,要区分成本推动型上涨与需求拉动型上涨,避免在高价位盲目扩库;其二,要善于利用期货、期权等工具锁定加工利润与采购成本,以应对钢材价格继续呈现高波动、强分化的新常态。
如若转载,请注明出处:http://www.qwcai36.com/product/57.html
更新时间:2026-10-09 16:27:04